La nouvelle campagne d’olive de table et d’huile d’olive démarre en Andalousie dans un climat mêlant optimisme et prudence. Si les premières estimations de production apparaissent favorables, les professionnels espagnols refusent pour l’instant de considérer ces prévisions comme acquises. Températures élevées, disponibilité de l’eau, coûts de production, mécanisation et concurrence internationale restent au centre des préoccupations. Des problématiques qui trouvent un écho particulier dans les autres grands bassins oléicoles méditerranéens, dont le Maroc. Olivier
Des premiers aforos encourageants, mais encore fragiles
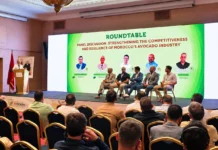
Réunis début septembre à La Puebla de Cazalla, dans la province de Séville, à l’occasion de la VIII Tertulia BusinessAGRO del Olivar, producteurs, coopératives, entreprises et responsables institutionnels ont dressé un premier état des lieux de la nouvelle campagne d’olive de table et d’huile d’olive.
Le rendez-vous intervient au moment où commencent à circuler les premiers « aforos », c’est-à-dire les premières estimations de récolte. Selon les informations communiquées lors de cette rencontre, les premières projections font apparaître des niveaux de production élevés. Les organisations professionnelles invitent toutefois à ne pas transformer trop rapidement ces chiffres en certitudes.
Cette prudence est d’autant plus significative que l’Andalousie occupe une place déterminante dans l’oléiculture espagnole. La région concentre, selon les chiffres rappelés lors de la rencontre, environ 80 % de la superficie oléicole du pays, tandis que la province de Séville constitue l’un des principaux pôles de production d’olive de table.
Les indications provenant d’Andalousie constituent donc un signal important pour le marché espagnol, même si cette rencontre ne doit pas être assimilée à un aforo officiel de l’ensemble de la production nationale.
La chaleur peut encore modifier le potentiel de récolte
La principale réserve exprimée par les producteurs concerne les températures élevées enregistrées au moment où la campagne entre dans une phase décisive.
Cooperativas Agro-alimentarias de Sevilla et COAG Sevilla estiment que les conditions météorologiques des prochaines semaines pourraient encore modifier sensiblement le potentiel actuellement envisagé. Pour l’olive de table, les professionnels considèrent même que les prévisions ne pourront réellement être consolidées que plus tard dans la saison.
Gabriel Cabello López, président de Cooperativas Agro-alimentarias de Sevilla, a ainsi appelé à la prudence concernant les premiers aforos, tandis que Francisco Manuel Fernández Pérez, représentant national de l’olive de table au sein de COAG, a averti qu’une prolongation de la vague de chaleur pourrait entraîner une réduction importante des prévisions.
Cette situation illustre une difficulté désormais centrale pour les filières oléicoles méditerranéennes : une bonne charge des arbres ou des conditions favorables à un moment donné ne permettent plus nécessairement d’anticiper avec précision le résultat final. Les épisodes de chaleur et les contraintes hydriques peuvent encore affecter le calibre, le rendement ou la production commercialisable avant la récolte.


La rentabilité devient le véritable fil conducteur
Au-delà du volume attendu, les échanges ont surtout montré que la question centrale de la filière est désormais celle de la rentabilité.
La rencontre était d’ailleurs organisée autour du thème « Comment rendre l’oléiculture rentable dans un monde qui bouge ». Plusieurs facteurs susceptibles de peser sur les performances économiques ont été évoqués : hausse des coûts, difficultés de recrutement, mécanisation, changement climatique et concurrence de pays tiers.
La disponibilité de la main-d’œuvre constitue notamment une préoccupation croissante. Les responsables professionnels présents ont souligné que le manque de renouvellement générationnel et la pénurie de travailleurs peuvent ralentir la modernisation du secteur.
Dans ce contexte, la mécanisation et l’adoption de nouvelles technologies apparaissent comme deux leviers majeurs permettant de maintenir la compétitivité des exploitations.
Pour les producteurs, l’enjeu n’est donc plus uniquement d’obtenir des rendements élevés. Il s’agit de produire avec une organisation du travail, un coût de récolte et une utilisation des intrants compatibles avec les conditions économiques du marché.
Technologie et nouvelles variétés pour gagner en efficacité
Plusieurs solutions techniques destinées à améliorer l’efficacité de la production ont également été présentées.
Parmi les pistes évoquées figurent notamment les nouvelles variétés d’olivier recherchées pour leur productivité et leur facilité de conduite. L’objectif est d’obtenir des plantations davantage compatibles avec les nouveaux systèmes de production et avec une mécanisation croissante des opérations culturales et de la récolte.
La digitalisation progresse également dans les vergers. Des exemples portant sur la sensorialisation et les couverts végétaux ont été présentés afin d’illustrer les moyens disponibles pour améliorer le suivi des plantations et leur durabilité.
Des innovations ont également été évoquées au niveau de la récolte et de la transformation, avec pour objectif commun d’améliorer l’efficacité, la qualité du produit final et la rentabilité globale de la filière.
L’eau, facteur déterminant de l’oléiculture de demain
Autre question majeure : la disponibilité de l’eau.
Face au déficit hydrique, les participants ont notamment insisté sur le potentiel des eaux usées régénérées. Un intervenant a indiqué qu’environ 2 % seulement de l’eau utilisée en Espagne serait actuellement issue de la régénération et plaidé pour une intégration plus importante de cette ressource dans les systèmes d’irrigation.
Cette problématique dépasse largement le contexte espagnol. Dans l’ensemble du bassin méditerranéen, la compétitivité future de certaines zones oléicoles dépendra probablement autant de leur capacité à sécuriser et optimiser les ressources hydriques que de leur potentiel agronomique intrinsèque.
Le raisonnement change alors progressivement : il ne s’agit plus seulement de produire davantage, mais d’obtenir davantage de valeur pour chaque unité d’eau, d’énergie, de travail et d’intrant mobilisée.
Une concurrence méditerranéenne de plus en plus forte
Les débats ont également porté sur la concurrence internationale. Les professionnels espagnols ont cité notamment l’Égypte et la Turquie, dont les coûts de main-d’œuvre et certaines conditions de production peuvent leur conférer des avantages compétitifs.
Les représentants du secteur espagnol reconnaissent ainsi que la compétitivité ne pourra pas uniquement reposer sur les volumes. Ils insistent sur la nécessité d’améliorer la différenciation et la promotion des produits issus de l’oléiculture andalouse.
Cette évolution est importante pour comprendre la transformation du marché méditerranéen de l’olive et de l’huile d’olive. Les différents pays producteurs se retrouvent en compétition sur les coûts, mais également sur la qualité, l’organisation de la filière, l’innovation, la capacité de transformation et la valorisation commerciale.
Quels enseignements pour la filière marocaine ?
Pour les professionnels marocains, les échanges organisés à Séville présentent un intérêt qui dépasse largement les seules perspectives de récolte espagnoles.
Les questions soulevées sont en effet celles auxquelles devront répondre les principales régions oléicoles méditerranéennes : comment maintenir la rentabilité dans un contexte de hausse des coûts ? Jusqu’où mécaniser les opérations ? Quelles variétés privilégier dans les nouveaux systèmes de culture ? Comment gérer une eau plus rare et plus coûteuse ? Et surtout, comment construire une valeur ajoutée permettant d’éviter une compétition reposant uniquement sur les prix ?
L’expérience espagnole montre également que l’analyse d’une campagne ne peut plus se limiter à l’estimation du tonnage. Le rendement économique à l’hectare, le coût de récolte, l’efficience de l’irrigation, la capacité de mécanisation et la valorisation du produit final deviennent progressivement des indicateurs tout aussi importants.